종목톡톡

메리츠證 "삼성전자 3분기 메모리 실적 예상 웃돌아…D램·낸드 가격 경쟁력 지속"

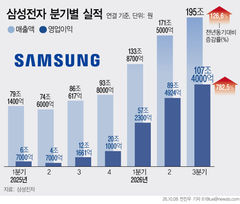
메리츠증권은 삼성전자가 메모리 가격 주도권을 바탕으로 시장 기대치를 웃도는 3분기 실적을 거뒀다고 분석했다. 내년에는 인공지능(AI) 관련 메모리 수요 확대와 공급 제약이 맞물리면서 가격 상승세가 더욱 가팔라질 것으로 전망했다.삼성전자는 올해 3분기 잠정 실적으로 매출액 195조원, 영업이익 107조4000억원을 8일 발표했다. 전분기 대비 각각 13.7%, 20.0% 증가한 수준이다. 영업이익은 시장 전망치인 104조원을 소폭 웃돌았다.김선우 메리츠증권 연구원은 이날 보고서에서 삼성전자의 3분기 사업부별 영업이익..

2026.10.08 10:14:46
LS證 "코스맥스, 목표가 40만원으로 상향…사상 최대 분기 실적 기대"

LS증권은 코스맥스에 대해 3분기 사상 최대 분기 실적 시현에 이어 4분기에도 높은 성장세가 기대된다며 투자의견 '매수'를 유지하고 목표주가는 40만원으로 상향했다.오린아 LS증권 연구원은 8일 리포트를 통해 "4분기에도 낮은 기저와 견조한 수주를 바탕으로 높은 성장세가 이어질 전망"이라며 "국내 스킨케어의 성장에 색조 회복이 더해지고 미국의 흑자 기조가 강화되고 있다는 점에서 이익 성장 기반도 확대되고 있다고 판단한다"고 설명했다. LS증권은 코스맥스가 이번 3분기에 한국과 미국의 강한 수주 흐름을 바탕으로 기존..

2026.10.08 09:02:02

삼성證 "LG전자, 3분기 어닝쇼크에도 신사업 기대…목표가 25만원↑"

삼성증권은 8일 LG전자에 대해 3분기 시장 기대치를 밑돈 실적에도 신사업 성장에 따른 기대감을 내비치며 목표주가를 25만원으로 상향했다. 투자의견 역시 '매수'를 유지했다. 이종욱 삼성증권 연구원은 "3분기 실적이 기대치를 크게 하회했지만, 이를 기업의 펀더멘털 훼손으로 해석할 필요는 없다"며 "가전의 원재료비와 물류비, 환율, 전장의 매출 인식 시점 등 단기 요인들이 이익 변동성을 높였지만, 제품 경쟁력과 매출 성장, 신사업 확장이라는 중요한 방향성에는 변화가 없다"고 강조했다. LG전자는 전날 3분기 실적 관..

2026.10.08 08:26:23

NH證 "HD현대중공업, 단기 실적 모멘텀 부재…엔진 추가 수주 주목"

NH투자증권은 7일 HD현대중공업에 대해 상선 외 신규 수주가 필요한 국면이라며, 목표주가를 기존 72만원에서 70만원으로 하향 조정했다. 다만 투자의견은 현재 주가를 고려해 '매수'를 유지했다. 정연승 NH투자증권 연구원은 "8월 말 기준 상선 수주는 131억 달러로 이미 연간 목표를 초과 달성했다"며 "글로벌 상선 발주는 초호황 국면이나 선가 상승은 기대보다 제한적"이라고 분석했다. 이어 "중국 조선사의 공격적인 생산 능력 확대와 액화천연가스(LNG)선 선가 하락이 주요 원인"이라며 "HD현대중공업은 선가가 상..

2026.10.07 08:34:29

DS證 "삼성전기, 환율 악재에도 선방…목표가 260만원↑"

DS투자증권은 7일 삼성전자에 대해 비우호적인 환율 환경 속에서도 3분기 시장 예상을 뛰어넘는 실적을 기대하며 목표주가를 기존 대비 상향한 260만원으로 제시했다. 투자의견 역시 '매수'를 유지했다.조대형 DS투자증권 연구원은 "비 우호적인 환율 환경 속에서도 3분기 실적은 최근 높아진 컨센서스를 상회할 전망"이라며 "컴포넌트 사업부와 패키지솔루션 모 두에서 고부가 제품 비중 확대에 따른 믹스 효과와 가격 인상 효과가 맞물리며 원달러 환율 급락 국면 속에서도 컨센서스를 상회하는 실적이 예상된다"고 밝혔다. DS투..

2026.10.07 08:30:15

흥국證 "현대차, 단기 실적 부진에도 상승 여력…목표가는↓"

흥국증권은 6일 현대차에 대해 단기 실적 부진과 로보틱스 모멘텀 부재를 반영해 목표주가를 기존 72만원에서 23% 낮춘 55만원으로 하향 제시했다. 다만 올해 3분기를 기점으로 실적 회복과 내년 아틀라스 양산 일정을 고려해 투자의견은 '매수'를 유지했다. 마건우 흥국증권 연구원은 "단기 실적 부진과 추가적인 로보틱스 모멘텀 부재를 반영해 목표주가를 55만원으로 하향했다"면서도 "이번 분기를 기점으로 실적 회복이 예상되며, 2028년 아틀라스 양산 일정을 고려하면 올해 말과 내년 초 로보틱스 전략의 구체화도 기대되는..

2026.10.06 09:01:39

대신證 "삼성바이오, 3분기 실적 컨센서스 부합…4분기 성장폭 확대"

대신증권은 6일 삼성바이오로직스에 대해 3분기 환율, 파업 등 단기 부담에도 실적이 컨센서스(시장 평균 전망치)에 부합할 전망이라며, 목표주가를 기존 198만4600원에서 200만원으로 상향 조정했다. 투자의견은 '매수'를 유지했다. 삼성바이오로직스의 3분기 매출액은 1조3380억원, 영업이익은 5890억원을 기록할 것으로 예상했다. 전년 동기 대비 각각 6.4%, 7.0% 증가한 수치다. 홍가혜 대신증권 연구원은 "3분기 평균 원·달러 환율이 전 분기 대비 약 5% 하락하고, 지난 5월 파업에 따른 생산 차질 영..

2026.10.06 08:26:22

IBK證 "삼성전자, 주가 너무 싸다…3분기 영업익 100조는 거뜬"

IBK투자증권은 2일 삼성전자에 대해 메모리 공급 부족 현상이 심화할 것이란 전망 속 기업의 안정적인 성장세를 감안하면 주가가 저평가 국면에 놓여있다고 분석했다. 이에 따라 투자의견은 '매수', 목표주가는 기존과 같은 46만원을 유지했다. 김운호 IBK투자증권 연구원은 "메모리 공급 부족 상황이 장기화되면 수익성은 현재 수준에서 유지되면서 이익 규모는 안정적으로 성장할 것"이라며 "지금의 주가는 현저히 저평가 국면에 놓여있다"고 분석했다. .다만 삼성전자의 3분기 실적은 이전 전망치를 하회할 것으로 내다봤다..

2026.10.02 08:34:15

IBK證 "동국제약, 화장품·해외 매출 주목…목표가 3만원 제시"

IBK투자증권은 동국제약에 대해 화장품을 포함한 헬스케어 부문의 매출 비중 확대와 해외시장 진출에 따른 성장이 기대된다며 투자의견 '매수'와 목표주가 3만원을 제시했다.정이수 IBK투자증권 연구원은 2일 리포트를 통해 "안정적인 제약사업과 화장품 중심의 헬스케어 성장성을 고려했다"면서 "향후 헬스케어 해외 매출 확대와 수익성 개선이 주가 재평가를 이끌 전망"이라고 설명했다.동국제약은 마데카솔·인사돌 등 일반의약품(OTC)과 제네릭 중심의 전문의약품(ETC)을 통해 안정적인 매출을 확보해 온 전통 제약사다. 그러나 ..

2026.10.02 07:58:03

다올투자證 "삼성SDS, AI 데이터센터 본격 확장…목표가 27만원"

다올투자증권은 삼성SDS에 대해 인공지능(AI) 데이터센터사업 진출과 동시에 리스크를 효과적으로 관리하고 있다며 투자의견 '매수'와 적정주가 27만원을 제시했다.김혜영 다올투자증권 연구원은 1일 리포트를 통해 "내년 매출액 14조9771억원, 영업이익 1조17억원으로 추정한다"면서 "올해부터 점진적으로 AI데이터센터 매출이 발생하고 있으며 안정적인 물량과 투자 구조를 바탕으로 점진적인 매출 확대가 기대된다"고 설명했다.김혜영 연구원은 "삼성SDS는 2031년까지 800메가와트(㎿) 용량의 AI 데이터센터를 구축 예..

2026.10.01 09:01:14

한투증권 "현대모비스 램프사업 매각, 주주환원 확대 가능성"

한국투자증권은 현대모비스의 램프 사업부문 매각에 대해 1일 "주주환원 확대 가능성이 높아졌다"고 분석했다. 현대모비스에 대한 투자의견(매수)과 목표주가(70만원)는 기존대로 유지했다.현대모비스 이사회는 지난달 30일 램프 사업부문을 단순 물적분할해 신설법인(가칭 현대모비스 램프)을 세우고, 프랑스 OP모빌리티에 지분 100%를 매각하기로 했다고 공시했다. 매각 금액은 공시되지 않았지만 약 6000억원으로 추정된다. 김창호 한투증권 연구원은 "매각가 6000억원은 주가순자산비율(P/B) 1.6배, 주가수익비율(P/E) ..

2026.10.01 08:42:36

KB證 "삼성전자, 내년 HBM 판매가 100% 오를 것"

KB증권은 1일 삼성전자에 대해 D램 공급 부족 현상이 장기화할 것으로 내다보며 내년 고대역폭메모리(HBM) 판매 가격이 100% 이상 오를 것으로 전망했다. 김동원 KB증권 리서치본부장은 "삼성전자의 HBM4 매출 비중은 올해 40%에서 2027년 80%로 2배 확대될 전망"이라며 "이에 따라 2027년 HBM 판매 가격은 전년대비 100% 이상 상승할 것"이라고 햇다. 이어 "2027년 말 삼성전자를 포함한 D램 3사의 HBM 웨이퍼 투입 비중이 전체 D램의 30%에 이르더라도, 저장 용량 기준 HBM 공급 비..

2026.10.01 08:32:42

BNK證 "하나금융지주, 이익 증가 속 저평가 지속…목표가↑"

BNK투자증권은 30일 하나금융지주에 대해 안정적인 이익 증가가 이어지는 가운데 저평가가 지속되고 있다며, 목표주가를 기존 16만원에서 17만원으로 상향 조정했다. 투자의견은 '매수'를 유지했다. 하나금융지주의 올해 3분기 지배주주순이익은 전년 동기 대비 0.4% 오른 1조1136억원을 예상했다. 시장금리 상승과 코스피 지수 하락에 따른 유가증권 관련 손익 감소에도, 수수료이익 증가와 원·달러 환율 하락에 따른 외환환산이익이 성장을 견인할 것으로 봤다. 비이자이익은 전년 동기 대비 13.0% 상승한 7070..

2026.09.30 09:01:03

NH證 "삼성전자, 3분기 영업익 100조 전망…호실적 지속"

NH투자증권은 30일 삼성전자에 대해 3분기 영업이익이 분기 최초로 100조원을 넘어설 것으로 전망했다. 파운드리·시스템LSI 사업부의 실적 개선과 메모리에 대한 시장의 수요가 지속되면서 다년간 안정적인 실적이 유지될 것이란 설명이다. 이에 따라 투자의견은 '매수'를, 목표주가 역시 기존과 같은 53만원을 유지했다. NH투자증권은 삼성전자의 3분기 매출액과 영업이익이 전년 동기 대비 각각 133.5%, 764.4% 급증한 200조9000억원, 105조2000억원을 기록할 것으로 전망했다. 직전 분기 대비로는 각각 17.2..

2026.09.30 08:54:45

DS투자證, SK하이닉스 목표가 264만원으로 낮춰…"내년 영업익 407조 전망”

DS투자증권은 SK하이닉스에 대해 목표 주가순자산비율(P/B)을 기존 3.4배에서 3.0배로 낮추면서 목표주가를 264만원으로 하향 조정했다. 투자의견은 '매수'를 유지했다. 이수림 DS투자증권 연구원은 29일 리포트를 통해 SK하이닉스 3분기 실적 추정치를 매출액 89조5000억원 영업이익 70조1000억원으로 하향조정했다. 전분기 대비 각각 13%, 16% 상승한 수치며, 영업이익률(OPM)은 78%로 제시했다. 이수림 연구원은 "3분기 환율 가정을 기존 1430원에서 1370원으로 하향 반영한 것이 가장 큰 ..

2026.09.29 09:04:51

흥국證 "호텔신라, 외국인 늘었지만 면세점 실적 제한적…목표가↓"

흥국증권은 29일 호텔신라에 대해 방한 외국인 증가 속 면세점 매출은 제한적인 수준을 나타내고 있다며, 기업의 전향적인 노력이 필요한 시점이라고 강조했다. 투자의견은 여전히 '매수'를 유지했지만, 목표주가는 기존 6만5000원에서 15% 하향한 5만5000원을 제시했다. 박종렬 흥국증권 연구원은 "방한 외국인의 급증이라는 긍정적인 영업환경에도 불구하고, 면세점 매출 증가는 제한적인 수준"이라며 "실적 개선과 함께 주주가치 증대를 위한 다방면의 노력이 병행돼야 본격적인 주가 재평가가 가능할 것이란 판단"이라고 밝혔다..

2026.09.29 08:54:12

LS證 "GS건설, 데이터센터·원전 재평가…목표가 5만원으로↑"

LS증권은 GS건설에 대해 데이터센터와 원전으로 재평가될 것이라 투자의견 '매수'를 유지하고 목표주가는 5만원으로 상향했다. 김세련 LS증권 연구원은 28일 리포트를 통해 "GS건설의 밸류에이션 눈높이를 인공지능(AI) 데이터센터와 원전으로 높여야 한다는 판단"이라며 "그룹사 데이터센터 수주 목표 외에도 SK, 네이버 등 다양한 기업들이 목표로 하고 있는 기가와트(GW)급 데이터센터가 국내 시장 성장성을 열어줄 것으로 기대된다"고 설명했다. 이어 "동해 데이터센터 1.2GW가 2028년 전부 준공된다는 가정에 이를..

2026.09.28 09:08:00

흥국證 "동원산업, 실적 통한 주가 재평가 기대…목표가 5만2000원"

흥국증권은 28일 동원산업에 대해 해양수산 부문의 안정적인 실적에 더해 식품·F&B 등의 수익성 개선에 힘입어 주가가 재평가될 가능성이 높다고 전망했다. 이에 따라 투자의견은 '매수', 목표주가는 기존과 같이 5만2000원을 제시했다. 박종렬 흥국증권 연구원은 "동원산업은 해양수산부문의 안정적인 영업이익 창출과 함께 홈푸드와 F&B 등 식품부문의 수익성 개선, 동원건설산업의 신규 수주 확대 등 자회사들의 고른 실적 개선이 기대된다"고 밝혔다. 이어 "지난 6월말을 기점으로 반등세를 보이던 주가가 9월 들어 ..

2026.09.28 08:39:44

하나證 "대한항공, 유가 상승에도 실적 개선…목표가 4만1000원"

하나증권은 23일 대한항공에 대해 유가 상승에도 여객·화물 운임 실적이 개선될 것으로 전망하며 투자의견은 '매수', 목표주가는 4만1000원을 유지했다. 하나증권은 대한항공의 3분기 별도 매출액과 영업이익을 각각 29%, 32% 증가한 5조1520억원, 4976억원으로 전망했다. 운임 상승이 실적 개선을 이끄는 주요 요인이라는 분석이다. 대한항공의 2분기 국제선 매출액은 전년 대비 25% 늘어난 2조8750억원으로 추정되는데, 전쟁 이전 발권된 항공권 비중이 줄면서 3분기 운임 상승률 역시 전년 동기 대비 ..

2026.09.23 09:01:02

메리츠證 "삼성전기, 가파른 이익 성장…목표가 220만원"

메리츠증권은 23일 삼성전기에 대해 "이익 눈높이가 지속적으로 상향 조정되고 있다"며, 목표주가를 기존 210만원에서 220만원으로 상향했다. 투자의견은 '매수'를 유지했다. 삼성전기의 3분기 매출액은 전년 동기 대비 32.2% 오른 3조8200억원, 영업이익은 152.4% 상승한 6571억원으로 전망했다. 영업이익 기준 컨센서스(시장 평균 전망치) 대비 9.3% 높은 수치다. 양승수 메리츠증권 연구원은 "유통채널 가격 인상 효과와 인공지능(AI) 중심 고부가 제품 중심의 믹스 개선이 맞물리며, 컴포넌트 사업부 영..

2026.09.23 08:44:24

광장 많이 본 기사

1

상단으로 이동
로딩중로딩아이콘

URL이 성공적으로 복사되었습니다.