


"5% 금리가 문제 아니다"…전문가가 짚은 인플레 시대 투자 기준
등록 2026/10/04 20:33:00
수정 2026/10/04 20:38:26
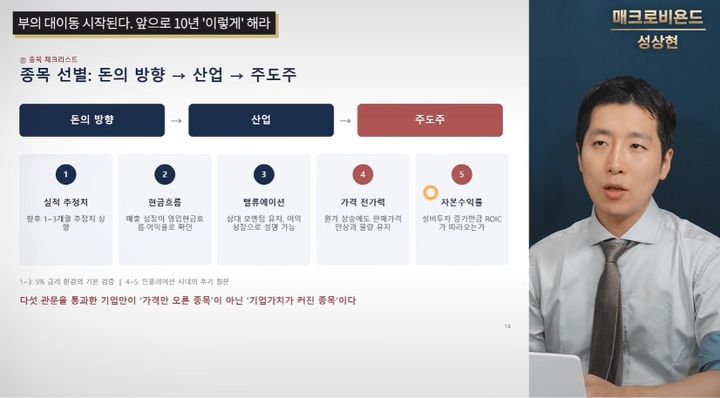
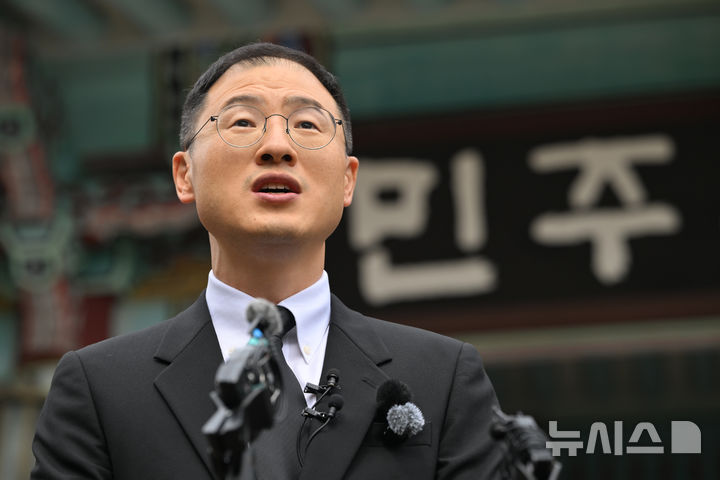
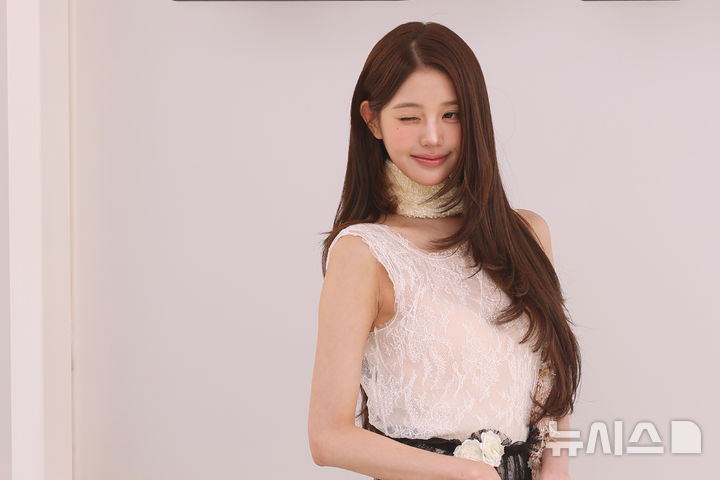
[서울=뉴시스] 성상현 작가는 인플레이션 시대에는 현금을 얼마나 보유하느냐보다 물가 상승을 넘어서는 수익을 어떻게 확보하느냐가 중요하다고 조언했다.
[서울=뉴시스]허준희 인턴 기자 = 인플레이션 시대에는 특정 업종을 무조건적인 수혜주로 보기보다 금리와 물가의 움직임에 따라 시장 국면이 어떻게 바뀌는지 살펴야 한다는 조언이 나왔다.
지난 1일 유튜브 채널 '성상현 | 매크로비욘드'에 출연한 성상현 작가는 1970년대 미국의 인플레이션 시기와 최근 시장 상황을 비교하며 장기 투자에서 주목해야 할 요소를 설명했다.
성 작가는 1970년대 미국이 두 차례 석유파동을 겪으며 물가와 금리가 함께 올랐지만, 시기마다 강세를 보인 업종은 달랐다고 설명했다. 그는 "인플레이션 시대의 승자는 특정 섹터가 아니라 국면이 정한다"고 말했다.
1974년 1차 석유파동 당시에는 주요 업종 대부분이 물가를 감안한 실질 수익률에서 손실을 기록했다. 2차 석유파동 당시에는 에너지 업종이 강세를 보였다. 이후 미국 연방준비제도가 금리를 크게 올리자 에너지 업종이 약세로 돌아서고 소매·필수소비재·통신 등이 상대적으로 강세를 보였다.
성 작가는 이 같은 사례를 통해 인플레이션이 발생한다고 해서 에너지 등 특정 업종에만 투자하는 방식은 위험할 수 있다고 설명했다. 성 작가는 "물가가 올라도 사람들이 계속 쓰고 가격을 올려도 떠나지 않는 산업을 중요하게 봐야 한다"고 강조했다.
고금리 환경에서는 미래 성장 가능성보다 현재 이익과 현금 흐름도 살펴야 한다고 했다. 성 작가에 따르면, 당시 성장 기대가 컸던 IT와 헬스케어가 10년간 실질 손실을 기록한 것은 금리가 높아지면서 먼 미래의 이익을 현재 가치로 환산할 때 가치가 크게 깎였기 때문이다.
성 작가는 2020년대 투자 원칙으로 금리 상승의 원인을 성장과 위험 보상으로 구분하고, 명목 수치보다 실질 수익률을 기준으로 판단해야 한다고 제안했다. 또 인플레이션 수혜 자산에 투자하더라도 실질금리가 급등하거나 실적 전망이 꺾일 경우 비중을 줄이는 출구 전략이 필요하다.
종목을 고를 때 성 작가는 실적 추정치가 올라가고 있는지, 매출과 현금 흐름이 함께 개선되는지, 주가 상승을 이익이 설명하는지, 원가가 올라도 가격을 올리고 판매량을 지킬 수 있는지, 설비투자를 늘릴 만큼 자본수익률이 따라오는지 등을 확인해야 한다고 강조했다.
또한 성 작가는 "현재 시장을 1970년대와 완전히 같은 상황으로 볼 수는 없지만, 금리와 물가의 움직임에 따라 시장의 주도 업종이 바뀔 수 있다는 점은 참고할 필요가 있다"고 봤다.
그러면서 그는 "시장이 증명해야 할 것은 5% 금리가 정당하냐가 아니다"라며 "그 금리와 물가를 이길 수 있는 기업 이익이 얼마나 오래, 얼마나 넓게 이어지느냐다"라고 말했다.
이시간 핫뉴스
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지