


1초 뒤 아는 외국계 초단타…'두 배 ETF'서 개미 눈물 삼켰다
등록 2026/11/07 00:00:00
2배 레버리지 ETF 상장 후 거래량 3배 폭증
외국계 고빈도 매매(HFT) 비중 88% 독점
여의도 서버 바로 옆 전용망 깔고 100만분의 1초 초단타…규제망은 과거에 멈춰
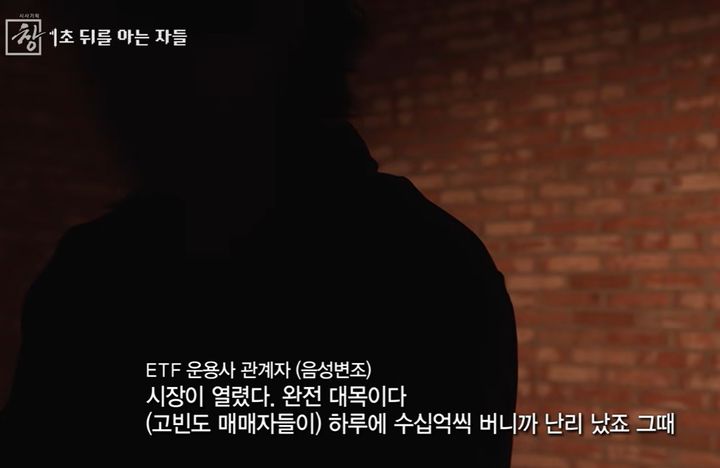
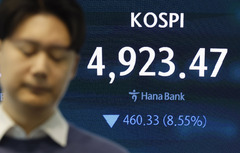
[서울=뉴시스]단일 종목 주가를 2배로 추종하는 고위험 레버리지 상장지수펀드(ETF)가 도입된 이후, 국내 증시가 외국계 초단타 자본의 ‘놀이터’로 전락했다는 지적이 나온다. 사진 KBS '시사기획 창' 영상 캡처 *재판매 및 DB 금지
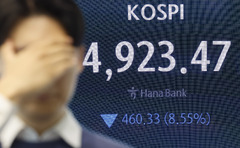
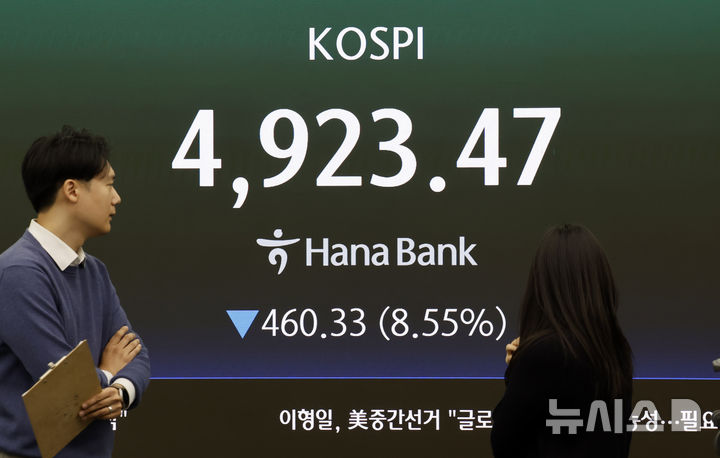
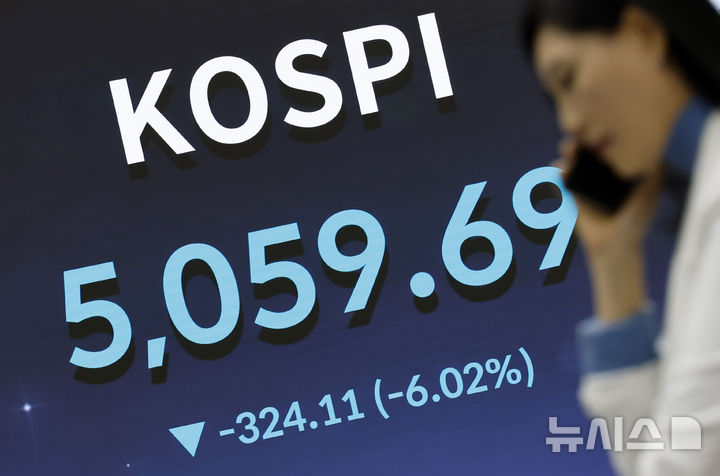
[서울=뉴시스] 김종민 기자 = 국내 증시의 극심한 변동성 장세 속에서 개인 투자자들의 계좌가 녹아내리는 사이, 1초에 수만 번 주문을 쏟아내는 외국계 고빈도 매매(HFT) 세력이 막대한 차익을 쓸어 담은 것으로 드러났다.
단일 종목 주가를 2배로 추종하는 고위험 레버리지 상장지수펀드(ETF)가 도입된 이후, 국내 증시가 외국계 초단타 자본의 ‘놀이터’로 전락했다는 지적이 나온다.
지난 3일 KBS '시사기획 창' 보도에 따르면 삼성전자와 SK하이닉스 등 단일 종목의 하루 수익률을 2배로 따르는 레버리지 ETF가 상장된 후, 국내 ETF 시장의 월평균 고빈도 매매 규모는 기존 200조 원대에서 두 달 연속 600조 원을 돌파하며 3배 가까이 폭증했다. 특히 2배 ETF 거래에서 발생한 고빈도 매매의 88%는 외국계 자본이 독점했다.
이들이 거액을 벌어들인 배경에는 고도화된 3대 전략이 자리 잡고 있다. 우선 호가 잔량과 체결 속도를 마이크로초(100만분의 1초) 단위로 분석해 1초 뒤 주가 방향을 통계적으로 예측해 베팅한다. 이어 공포에 질린 개인들이 투매에 나설 때 기초자산 가격과 ETF 사이에 발생하는 찰나의 가격 왜곡을 포착해 저평가된 물량을 사들이고 제값을 찾으면 즉시 되파는 초단기 차익거래를 펼친다.
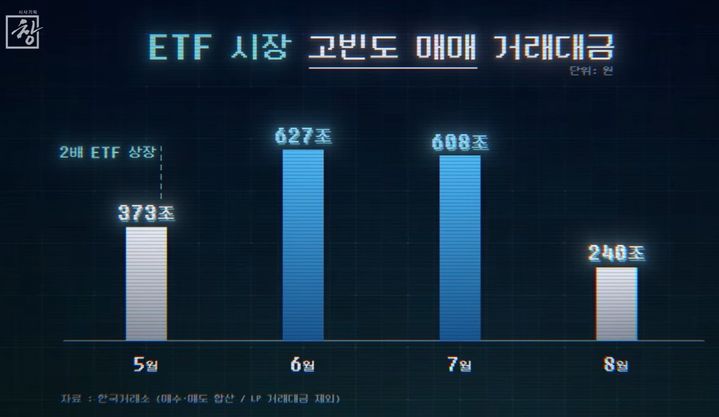
[서울=뉴시스]단일 종목 주가를 2배로 추종하는 고위험 레버리지 상장지수펀드(ETF)가 도입된 이후, 국내 증시가 외국계 초단타 자본의 ‘놀이터’로 전락했다는 지적이 나온다. 사진 KBS '시사기획 창' 영상 캡처 *재판매 및 DB 금지
가장 치명적인 노림수는 펀드 운용사의 기계적 ‘리밸런싱’이었다. 2배 ETF는 매일 수익률 배수를 일정하게 맞추기 위해 장 마감 직전 본주식을 대거 사거나 팔아야 한다. HFT 세력은 장 마감 때 쏟아질 대규모 주문의 방향을 사전에 예측하고 미리 길목을 지켜 차익을 챙겼다. 국회 국정감사에서는 일부 외국계 HFT가 장중 허수 주문으로 주가를 인위적으로 흔든 뒤 종가 동시호가에 헐값으로 매물을 받아넘기는 시세 조종 의혹까지 제기됐다.
개인과의 싸움은 애초에 성립할 수 없는 구조였다. 실제 전문 장비 검증 결과 HFT 시스템은 장 개장 직후 10초 만에 10만 건, 즉 1초당 1만 건의 주문을 처리했으며, 가장 느린 주문조차 100만분의 8초 수준에 불과했다. 이들은 거래소 인근 여의도 전산센터 내 증권사 서버 바로 곁에 전용 서버를 설치하는 ‘코로케이션’과 직통 주문망(DMA)을 통해 물리적 전송 지연 시간을 ‘0’으로 줄였다. 반면 시타델 등 글로벌 HFT 업체 대다수는 국내에 정식 법인도 두지 않은 채 공유오피스 뒤에 숨어 거래를 이어왔다.
제도적 방패막은 전무한 실정이다. 미국과 유럽연합(EU) 등 금융 선진국은 알고리즘 거래의 사전 등록과 시스템 통제 의무를 법으로 강제하고 있지만, 한국은 법적 정의조차 불명확해 거래소 내규에 의존하고 있다. 지난해 법원 역시 시타델의 초단타 허수 주문 사건에 대해 현행법상 명확한 금지 규정이 없다는 이유로 당국의 과징금 처분을 취소한 바 있다.
사람이 매매하던 시절에 멈춰 선 낡은 규제와 감시망을 방치한 채 고위험 상품만 늘릴 경우, 기울어진 운동장의 피해는 고스란히 개인 투자자에게 돌아갈 수밖에 없다는 비판이 커지고 있다.
이시간 핫뉴스
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지