


현대차證 "GS건설, 실적 탄탄하고 AI 데이터센터 기대감까지…목표가 29%↑"
등록 2026/10/15 08:48:45
3분기 영업익 1245억원 전망…AIDC 사업 성장 모멘텀 지속
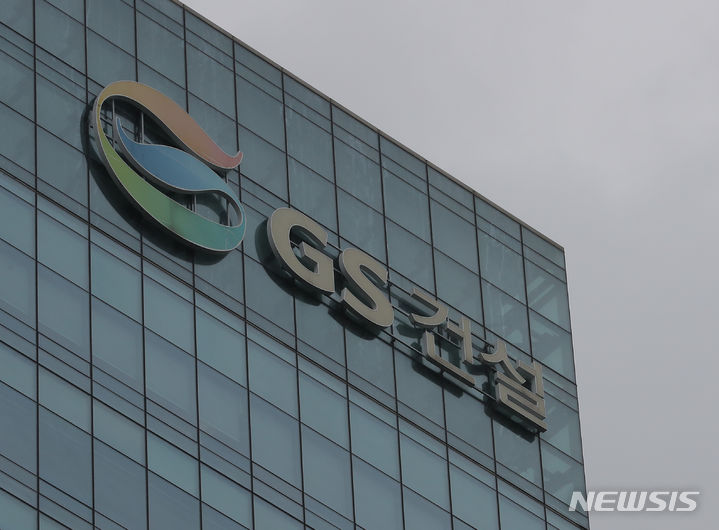
[서울=뉴시스] 김금보 기자 = 서울 종로구 GS건설 본사. 2023.08.28. [email protected]
[서울=뉴시스]송혜리 기자 = 현대차증권은 GS건설의 견조한 실적과 인공지능 데이터센터(AIDC) 사업의 성장 기대감을 반영해 투자의견 '매수'를 유지하고 목표주가를 기존 3만1000원에서 4만원으로 29.0% 상향 조정했다.
신동현 현대차증권 연구원은 15일 리포트를 통해 "그룹사 AI 데이터센터의 진행 속도가 상당히 빨라 단기간 내로 수주 및 실적기여를 확인할 수 있을 것으로, 추가적인 수주가 반복됨에 따라 주가의 안정적 우상향이 예상된다"고 설명했다.
현대차증권은 GS건설의 3분기 연결 기준 매출액이 전년 동기 대비 14.1% 감소한 2조7558억원, 영업이익은 16.1% 줄어든 1245억원을 기록하며 시장 기대치에 부합할 것으로 전망했다. 전 분기와 비교하면 매출액은 0.9% 감소하지만 영업이익은 36.4% 증가할 것으로 예상했다. 영업이익률은 4.5%로 추정했다.
신동현 연구원은 "각 부문에서 큰 일회성 요인 없이 무난한 실적이 예상되며, 점차 구체화되고 있는 (주)GS의 동해 AI 데이터센터 프로젝트는 동사의 주가 모멘텀으로 작용할 것"이라고 언급했다.
GS그룹이 추진하는 동해 AI 데이터센터 캠퍼스 조성사업은 점차 구체화되는 중이다.
신 연구원은 "총 1.2GW(Phase 1) 중 첫 프로젝트(Site 1)는 100MW 규모로 예상되며 이달 1일 건축허가를 통과했다"면서 "당사 추정에 따르면 Ph.1의 총 시공비는 평균 약 9조8000억원 내외, 그 중 Site 1 시공계약은 약 8000억원 규모일 것으로 예상된다"고 설명했다. 이어 "향후 Site 2~4 중 일부에 대한 동사의 추가 수주, Ph.2 진행상황 등 주가를 견인할 이벤트가 여전히 존재한다"고 덧붙였다.
이시간 핫뉴스
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지